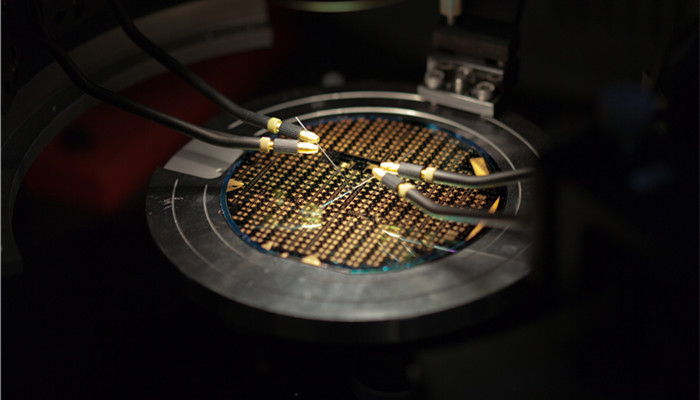
晶圆测试(CP,Chip Probing)系统通常由测试机(ATE)+ 探针台(Prober)+ 探针卡三部分组成。ATE负责产生测试信号和分析结果,探针台负责晶圆的承载、定位和温控,探针卡安装在探针台上,一面通过接口与测试机机头连接,另一面的探针直接与晶圆上每颗晶粒的焊垫或凸块接触,构成完整的测试单元。
CP探针卡相对于FT探针卡存在较大差异,主要体现在:测试对象上,CP 面对未切割晶圆上的裸晶粒,FT 面对封装完成的成品;间距精度上,CP 需以探针直接接触几十微米间距的焊垫或凸块,依赖空间转接基板完成微米级间距转换,FT 引脚间距一般在 0.3 毫米以上;对位方式上,CP 由探针台精密移动晶圆并光学对位后逐点扎针,FT 由分选机机械手压入;载流能力上,CP 探针细小、载流有限且针尖磨损快、需频繁清针磨针,属高频耗材,FT 的 Socket 以插拔次数衡量寿命;成本结构上,CP 卡的定制化程度和单卡价值远高于 FT 接口。
近年来,全球半导体销售额持续快速攀升,半导体行业进入产能扩张期,测试需求也在持续快速增长,推动了CP探针卡价格和需求的双重增长。半导体市场的需求增长是多重因素影响的,一方面,AI 资本开支快速增长,2026 年第二季度全球云服务商资本开支合计超过 1600亿美元,其中约 40% 用于 AI 基础设施建设;另一方面,中国存储扩产,2025年长鑫存储DRAM晶圆月产能为28万至29万片。 2026年,其月产能增加5万至6万片,增速远超行业平均水平。
新思界产业研究中心整理发布的《
2026-2030年全球及中国CP探针卡行业研究及十五五规划分析报告》显示,全球CP探针卡企业主要有FormFactor、Technoprobe、MJC、旺矽科技、JEM等企业,目前探针卡行业二、三线厂商增速更快、且中国市场国产化趋势明显。FormFactor 成立于 1993 年、2003 年在纳斯达克上市,长期位居全球探针卡市场第一,以探针卡为主,同时提供探针台、工程探针与计量设备,客户可在同一供应商处完成从工程验证到量产的测试方案配置。客户结构上,主要客户为台积电、SK 海力士、三星与英特尔。国内探针卡龙头强一股份成立于 2015 年 8 月,具备探针卡及核心部件的专业设计能力,是国内少有的拥有自主 MEMS 探针制造技术并能批量生产销售 MEMS 探针卡的厂商。
预计今后几年,中国CP探针卡市场规模仍将在下游需求的带动下持续增长,国内厂商也将受到国产替代影响份额有所上升。
关键字: